Domain lastschrift-einzugsermächtigung.de kaufen?
Wir ziehen mit dem Projekt
lastschrift-einzugsermächtigung.de um.
Sind Sie am Kauf der Domain
lastschrift-einzugsermächtigung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lastschrift-einzugsermächtigung.de kaufen?
Ist Lastschrift eine Einzugsermächtigung?
Ist Lastschrift eine Einzugsermächtigung? Ja, Lastschrift ist eine Form der Einzugsermächtigung, bei der ein Zahlungsempfänger berechtigt ist, Geld von einem Konto des Zahlungspflichtigen abzubuchen. Der Zahlungsempfänger benötigt dazu eine Einzugsermächtigung des Kontoinhabers, um die Abbuchung durchführen zu können. Die Einzugsermächtigung ermächtigt den Zahlungsempfänger, regelmäßige oder einmalige Zahlungen vom Konto des Zahlungspflichtigen einzuziehen. Es handelt sich also um eine bequeme und effiziente Zahlungsmethode für wiederkehrende Zahlungen wie Mietzahlungen, Versicherungsprämien oder Abonnements. **
Wie kann ich eine SEPA Einzugsermächtigung rückgängig machen?
Um eine SEPA Einzugsermächtigung rückgängig zu machen, musst du dich an dein Kreditinstitut wenden und die Lastschrift widerrufen. Dies kann in der Regel telefonisch, schriftlich oder online erfolgen. Es ist wichtig, den Widerruf rechtzeitig vor dem Einzugstermin zu veranlassen, um sicherzustellen, dass die Lastschrift nicht ausgeführt wird. Beachte, dass du möglicherweise auch den Zahlungsempfänger über den Widerruf informieren musst. Es ist ratsam, alle Schritte schriftlich festzuhalten und ggf. Belege für den Widerruf aufzubewahren. **
Ähnliche Suchbegriffe für Bank-App
Top-Angebote
Produkte zum Begriff Bank-App:
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
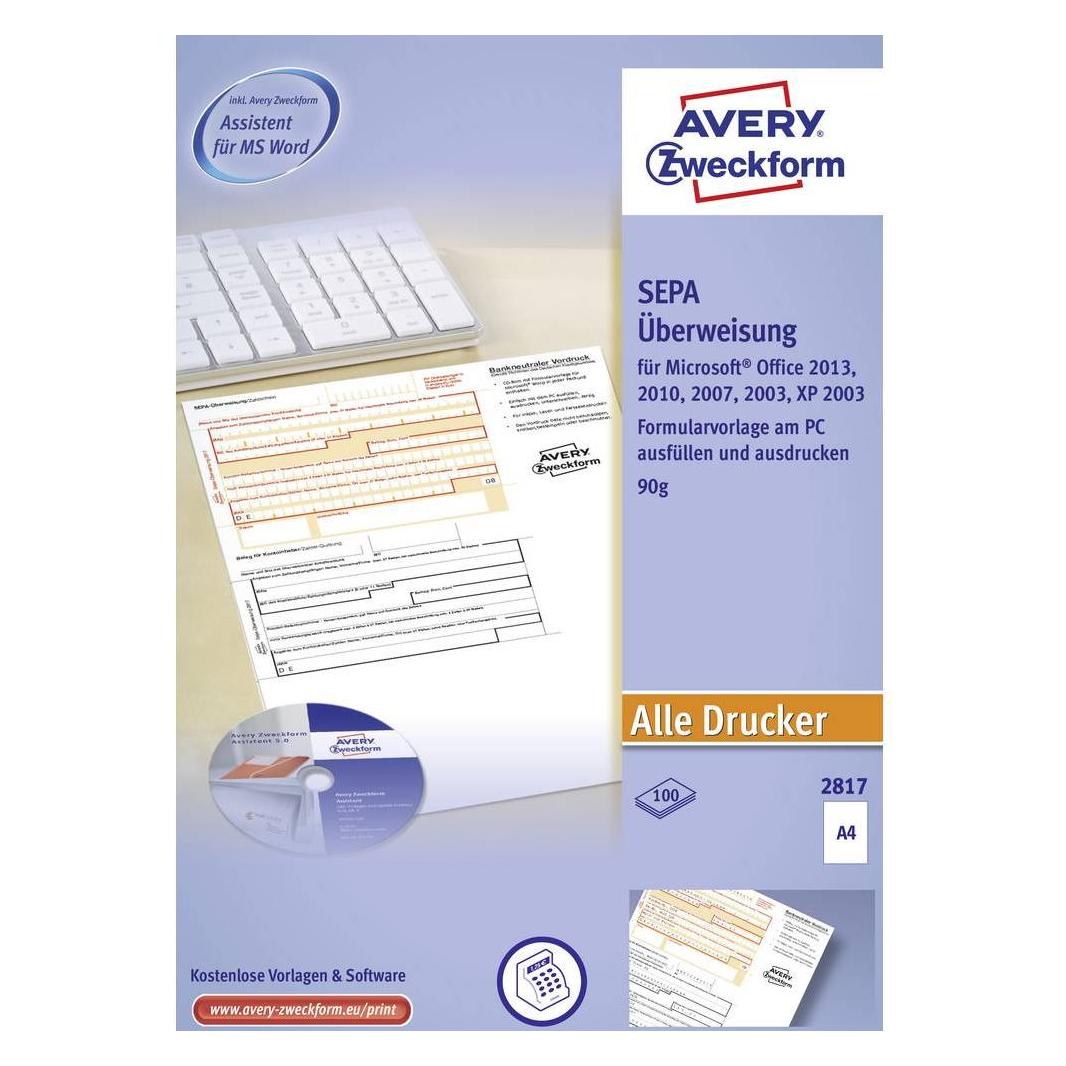
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.19,78 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen Einzugsermächtigung und Lastschrift?
Was ist der Unterschied zwischen Einzugsermächtigung und Lastschrift? Einzugsermächtigung bedeutet, dass der Zahlungsempfänger einmalig oder regelmäßig Geld von deinem Konto abbuchen darf, nachdem du ihm die Erlaubnis dazu erteilt hast. Bei einer Lastschrift hingegen autorisierst du den Zahlungsempfänger, Geld von deinem Konto abzubuchen, ohne dass du jedes Mal explizit zustimmen musst. Im Gegensatz zur Einzugsermächtigung kannst du bei einer Lastschrift die Abbuchung im Nachhinein innerhalb einer bestimmten Frist widerrufen. **
-
Was ist der Unterschied zwischen Lastschrift und Einzugsermächtigung?
Was ist der Unterschied zwischen Lastschrift und Einzugsermächtigung? Lastschrift ist eine Zahlungsmethode, bei der der Zahlungsempfänger den Betrag von Ihrem Konto abbucht, nachdem Sie ihm die Erlaubnis dazu erteilt haben. Einzugsermächtigung hingegen ist die Genehmigung, dass der Zahlungsempfänger den Betrag von Ihrem Konto abbuchen kann, ohne dass Sie jedes Mal zustimmen müssen. Der Hauptunterschied liegt also darin, dass bei der Lastschrift der Zahlungsempfänger den Betrag abbucht, während bei der Einzugsermächtigung Sie als Kontoinhaber die Abbuchung autorisieren. **
-
Welche App für Sparda Bank?
Welche App für Sparda Bank bietet die beste Benutzerfreundlichkeit und Funktionalität? Gibt es spezielle Funktionen oder Vorteile, die diese App von anderen Banken abheben? Wie sicher ist die App für Sparda Bank und welche Sicherheitsmaßnahmen werden getroffen, um die Daten der Nutzer zu schützen? Gibt es regelmäßige Updates und Verbesserungen, um die App auf dem neuesten Stand zu halten? Kann die App für Sparda Bank auch für mobile Zahlungen oder andere Bankgeschäfte genutzt werden? **
-
Was ist der Unterschied zwischen Einzugsermächtigung und SEPA Lastschriftmandat?
Der Unterschied zwischen Einzugsermächtigung und SEPA Lastschriftmandat liegt hauptsächlich in der rechtlichen Grundlage und den damit verbundenen Regelungen. Eine Einzugsermächtigung ist eine veraltete Form der Lastschrift, bei der der Zahlungsempfänger lediglich die Zustimmung des Zahlungspflichtigen benötigt, um Geld von dessen Konto abzubuchen. Beim SEPA Lastschriftmandat hingegen gelten einheitliche Regeln innerhalb des SEPA-Raums, die die Rechte und Pflichten von Zahlungsempfänger und Zahler genau festlegen. Das SEPA Lastschriftmandat erfordert eine schriftliche Zustimmung des Zahlers, die spezifische Informationen wie den Betrag, den Zahlungsempfänger und den Zeitpunkt der Abbuchung enthält. Im Gegensatz dazu kann eine Einzugsermächtigung auch mündlich oder stillschweigend erteilt werden, was zu einem höheren Risiko von Missbrauch führen kann. Zusammenfassend kann man sagen, dass das SEPA Lastschriftmandat strengere Regeln und Sicherheitsvorkehrungen bietet als die herkömmliche Einzugsermächtigung, um die Interessen der Verbraucher zu schüt **


Wie sicher ist eine Bank App?
Wie sicher ist eine Bank App? Eine Bank App kann grundsätzlich als sicher angesehen werden, da sie in der Regel mit verschiedenen Sicherheitsmechanismen ausgestattet ist, wie z.B. einer Zwei-Faktor-Authentifizierung und einer sicheren Datenverschlüsselung. Dennoch gibt es auch Risiken, wie z.B. Phishing-Angriffe oder Malware, die die Sicherheit der App beeinträchtigen können. Es ist daher wichtig, dass Nutzer ihre Bank App regelmäßig aktualisieren, starke Passwörter verwenden und sensibel mit ihren Zugangsdaten umgehen. Letztendlich liegt es jedoch auch in der Verantwortung der Bank, die Sicherheit ihrer App kontinuierlich zu überprüfen und zu verbessern. **
Welche Bank hat die beste App?
Welche Bank hat die beste App? Diese Frage ist subjektiv und hängt von den individuellen Bedürfnissen und Vorlieben des Nutzers ab. Einige mögen die App einer Bank bevorzugen, die eine benutzerfreundliche Oberfläche und einfache Navigation bietet. Andere könnten sich für eine App entscheiden, die eine breite Palette von Funktionen wie mobiles Bezahlen, Budgetverwaltung und schnelle Überweisungen bietet. Es ist ratsam, verschiedene Bank-Apps auszuprobieren und zu vergleichen, um diejenige zu finden, die am besten zu den eigenen Anforderungen passt. Letztendlich ist die beste Bank-App diejenige, die die individuellen Bedürfnisse und Anforderungen des Nutzers am besten erfüllt. **
Top-Angebote
Produkte zum Begriff Bank-App:
-
Avery, Formular, Sepa-Überweisung (100x)Der SEPA Überweisungsträger 2817 von Avery Zweckform im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden. Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäss der Richtlinien für einheitliche Zahlungsvordrucke gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und haben glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmässig auf Aktualität geprüft.28,92 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lastschrift eine Einzugsermächtigung?
Ist Lastschrift eine Einzugsermächtigung? Ja, Lastschrift ist eine Form der Einzugsermächtigung, bei der ein Zahlungsempfänger berechtigt ist, Geld von einem Konto des Zahlungspflichtigen abzubuchen. Der Zahlungsempfänger benötigt dazu eine Einzugsermächtigung des Kontoinhabers, um die Abbuchung durchführen zu können. Die Einzugsermächtigung ermächtigt den Zahlungsempfänger, regelmäßige oder einmalige Zahlungen vom Konto des Zahlungspflichtigen einzuziehen. Es handelt sich also um eine bequeme und effiziente Zahlungsmethode für wiederkehrende Zahlungen wie Mietzahlungen, Versicherungsprämien oder Abonnements. **
-
Wie kann ich eine SEPA Einzugsermächtigung rückgängig machen?
Um eine SEPA Einzugsermächtigung rückgängig zu machen, musst du dich an dein Kreditinstitut wenden und die Lastschrift widerrufen. Dies kann in der Regel telefonisch, schriftlich oder online erfolgen. Es ist wichtig, den Widerruf rechtzeitig vor dem Einzugstermin zu veranlassen, um sicherzustellen, dass die Lastschrift nicht ausgeführt wird. Beachte, dass du möglicherweise auch den Zahlungsempfänger über den Widerruf informieren musst. Es ist ratsam, alle Schritte schriftlich festzuhalten und ggf. Belege für den Widerruf aufzubewahren. **
-
Was ist der Unterschied zwischen Einzugsermächtigung und Lastschrift?
Was ist der Unterschied zwischen Einzugsermächtigung und Lastschrift? Einzugsermächtigung bedeutet, dass der Zahlungsempfänger einmalig oder regelmäßig Geld von deinem Konto abbuchen darf, nachdem du ihm die Erlaubnis dazu erteilt hast. Bei einer Lastschrift hingegen autorisierst du den Zahlungsempfänger, Geld von deinem Konto abzubuchen, ohne dass du jedes Mal explizit zustimmen musst. Im Gegensatz zur Einzugsermächtigung kannst du bei einer Lastschrift die Abbuchung im Nachhinein innerhalb einer bestimmten Frist widerrufen. **
-
Was ist der Unterschied zwischen Lastschrift und Einzugsermächtigung?
Was ist der Unterschied zwischen Lastschrift und Einzugsermächtigung? Lastschrift ist eine Zahlungsmethode, bei der der Zahlungsempfänger den Betrag von Ihrem Konto abbucht, nachdem Sie ihm die Erlaubnis dazu erteilt haben. Einzugsermächtigung hingegen ist die Genehmigung, dass der Zahlungsempfänger den Betrag von Ihrem Konto abbuchen kann, ohne dass Sie jedes Mal zustimmen müssen. Der Hauptunterschied liegt also darin, dass bei der Lastschrift der Zahlungsempfänger den Betrag abbucht, während bei der Einzugsermächtigung Sie als Kontoinhaber die Abbuchung autorisieren. **
Ähnliche Suchbegriffe für Bank-App
-
Avery-Zweckform Überweisung Formular SEPA-Überweisung DIN A4 Anzahl der Blätter: 100 2817Der SEPA Überweisungsträger 2817 von AVERY ZWECKFORM im druckerfreundlichen DIN A4 Format inklusive Software kann bequem am PC ausgefüllt werden (Software-CD für MS Office Version 2007, 2003, 2000, XP, 97). Die 100 SEPA Überweisungsformulare mit BIC und IBAN Feldern enthalten zudem einen automatischen Beleg für den Kontoinhaber und sind gemäß der "Richtlinien für einheitliche Zahlungsvordrucke" gestaltet. Die einzelnen Überweisungsträger sind mikroperforiert für ein einfaches Heraustrennen und glatte Ränder. Die Überweisungsformulare und Vordrucke von Avery Zweckform sind zuverlässige, bewährte Hilfen für Ihre Buchhaltung und werden regelmäßig auf Aktualität geprüft.19,78 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
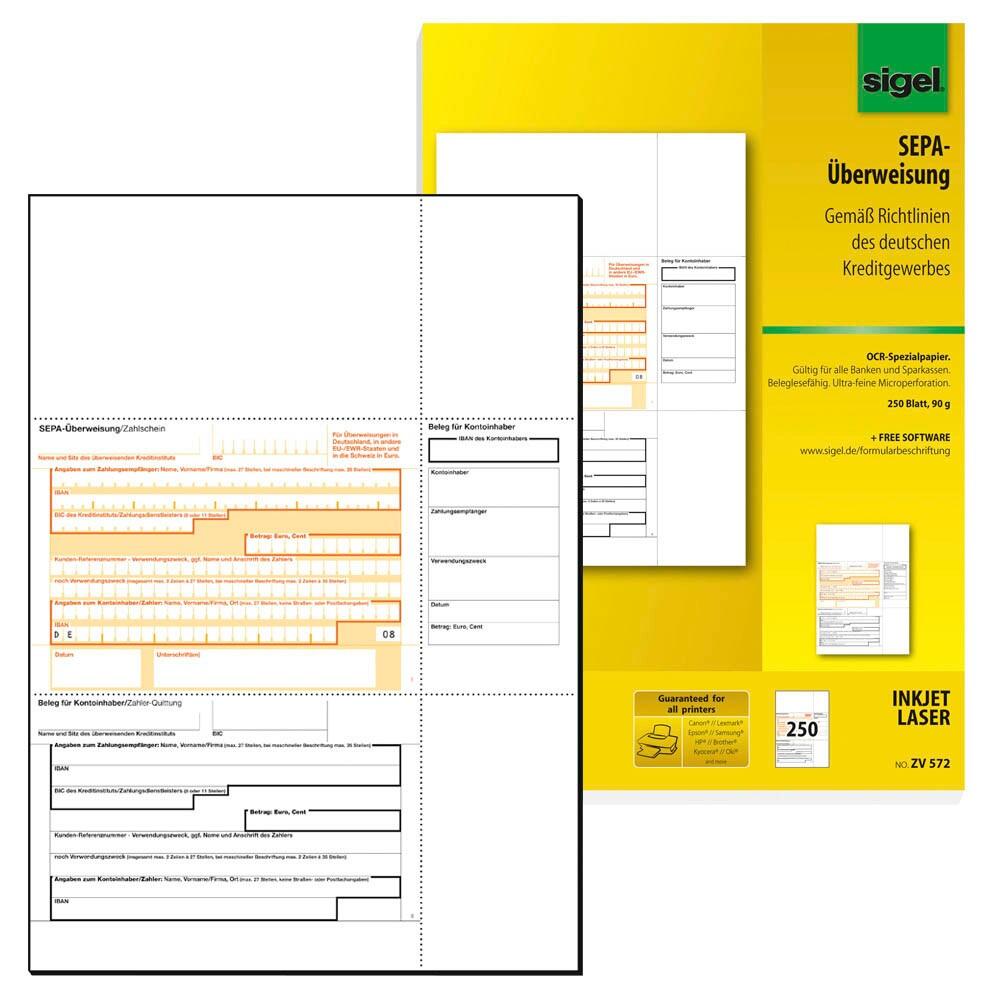
PC-SEPA-Überweisung sigel® ZV570, 100 Stück* zum Ausfüllen mit PC und Drucker * für Überweisungen in Deutschland, in EU-/EWR-Staaten und in die Schweiz in Euro * gültig für alle Banken und Sparkassen * garantiert leichtes Abtrennen und exakte Kanten wie geschnitten dank ultra-feiner Mikroperforation * geeignet für alle InkJet- und Laserdrucker * Format: DIN A4 * Papier: 90 g/qm26,17 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
AVERY™ Zweckform SEPA-Überweisung/Zahlschein Nr. 2817* von Rechtsexperten regelmäßig überprüft und aktualisiert * Sicherheitsbindung für starke Beanspruchung bis zum letzten Blatt * Mikroperforation für glatte Kanten und leichtes Heraustrennen * PC-Druckerformular, inkl. Software-CD * A4 * VE: 100 Blatt26,17 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Welche App für Sparda Bank?
Welche App für Sparda Bank bietet die beste Benutzerfreundlichkeit und Funktionalität? Gibt es spezielle Funktionen oder Vorteile, die diese App von anderen Banken abheben? Wie sicher ist die App für Sparda Bank und welche Sicherheitsmaßnahmen werden getroffen, um die Daten der Nutzer zu schützen? Gibt es regelmäßige Updates und Verbesserungen, um die App auf dem neuesten Stand zu halten? Kann die App für Sparda Bank auch für mobile Zahlungen oder andere Bankgeschäfte genutzt werden? **
-
Was ist der Unterschied zwischen Einzugsermächtigung und SEPA Lastschriftmandat?
Der Unterschied zwischen Einzugsermächtigung und SEPA Lastschriftmandat liegt hauptsächlich in der rechtlichen Grundlage und den damit verbundenen Regelungen. Eine Einzugsermächtigung ist eine veraltete Form der Lastschrift, bei der der Zahlungsempfänger lediglich die Zustimmung des Zahlungspflichtigen benötigt, um Geld von dessen Konto abzubuchen. Beim SEPA Lastschriftmandat hingegen gelten einheitliche Regeln innerhalb des SEPA-Raums, die die Rechte und Pflichten von Zahlungsempfänger und Zahler genau festlegen. Das SEPA Lastschriftmandat erfordert eine schriftliche Zustimmung des Zahlers, die spezifische Informationen wie den Betrag, den Zahlungsempfänger und den Zeitpunkt der Abbuchung enthält. Im Gegensatz dazu kann eine Einzugsermächtigung auch mündlich oder stillschweigend erteilt werden, was zu einem höheren Risiko von Missbrauch führen kann. Zusammenfassend kann man sagen, dass das SEPA Lastschriftmandat strengere Regeln und Sicherheitsvorkehrungen bietet als die herkömmliche Einzugsermächtigung, um die Interessen der Verbraucher zu schüt **
-
Wie sicher ist eine Bank App?
Wie sicher ist eine Bank App? Eine Bank App kann grundsätzlich als sicher angesehen werden, da sie in der Regel mit verschiedenen Sicherheitsmechanismen ausgestattet ist, wie z.B. einer Zwei-Faktor-Authentifizierung und einer sicheren Datenverschlüsselung. Dennoch gibt es auch Risiken, wie z.B. Phishing-Angriffe oder Malware, die die Sicherheit der App beeinträchtigen können. Es ist daher wichtig, dass Nutzer ihre Bank App regelmäßig aktualisieren, starke Passwörter verwenden und sensibel mit ihren Zugangsdaten umgehen. Letztendlich liegt es jedoch auch in der Verantwortung der Bank, die Sicherheit ihrer App kontinuierlich zu überprüfen und zu verbessern. **
-
Welche Bank hat die beste App?
Welche Bank hat die beste App? Diese Frage ist subjektiv und hängt von den individuellen Bedürfnissen und Vorlieben des Nutzers ab. Einige mögen die App einer Bank bevorzugen, die eine benutzerfreundliche Oberfläche und einfache Navigation bietet. Andere könnten sich für eine App entscheiden, die eine breite Palette von Funktionen wie mobiles Bezahlen, Budgetverwaltung und schnelle Überweisungen bietet. Es ist ratsam, verschiedene Bank-Apps auszuprobieren und zu vergleichen, um diejenige zu finden, die am besten zu den eigenen Anforderungen passt. Letztendlich ist die beste Bank-App diejenige, die die individuellen Bedürfnisse und Anforderungen des Nutzers am besten erfüllt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.